
关于泰安市泰来电子有限公司
泰安市泰来电子有限公司位于风景秀丽的“世界自然与文化遗产”“国家重点风景名胜区”的泰山脚下,是煤矿电子产品专业生产厂家,同时开发制造太阳能照明设备及其节能产品,是集产品研发、生产、销售为一体的企业。
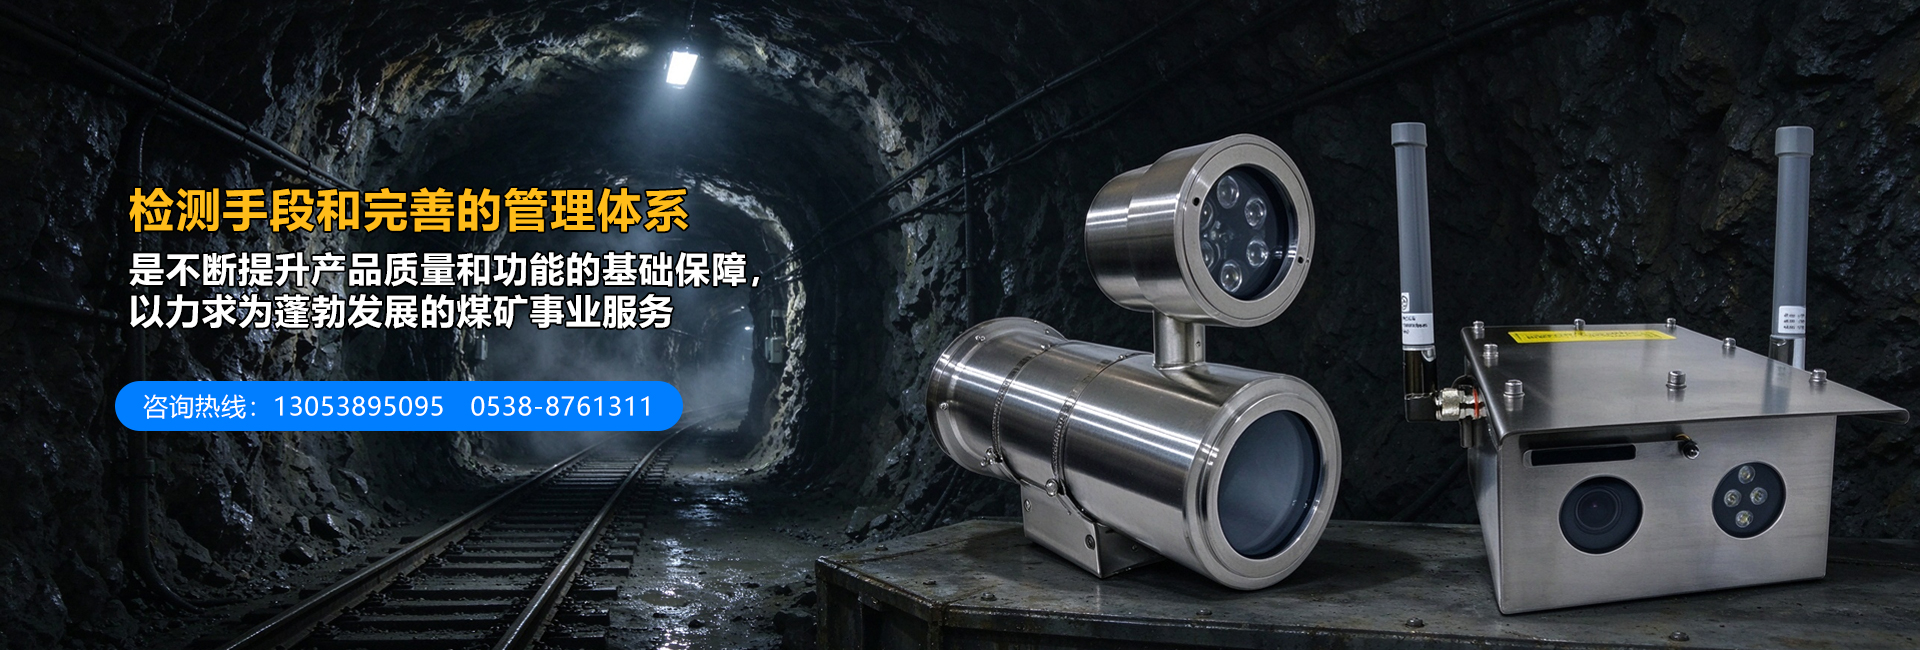
公司致力于煤矿电子产品的研发与生产,企业技术实力较强,拥有一批经验丰富的高中级技术人才,并与国内知名院校和专业科研机构,建立了长期紧密的合作关系。公司将建立管理体系,严格执行1SO9001管理体系,雄厚的技术实力,完善的检测手段和管理体系,是不断提升产品质量和功能的基础保障,以力求更好地为蓬勃发展的煤矿事业服务,科技的梦想可以飞越无限,创造性的劳动让世界更精彩,而我们更乐于把梦想变成现实,愿倾听您真实的想法,并将它与科技相结合,“泰来”愿与您联结在一起。泰来电子有限公司“恪守儒商之道,诚信为本”。秉承“质量为本,用户至上”的宗旨,向客户提供优质的产品和服务。蕴泰山之灵气,沐和谐之清风,衷心希望与各界朋友携手合作,共谋发展大计,共绘宏伟蓝图,共创辉煌明天。
产品中心
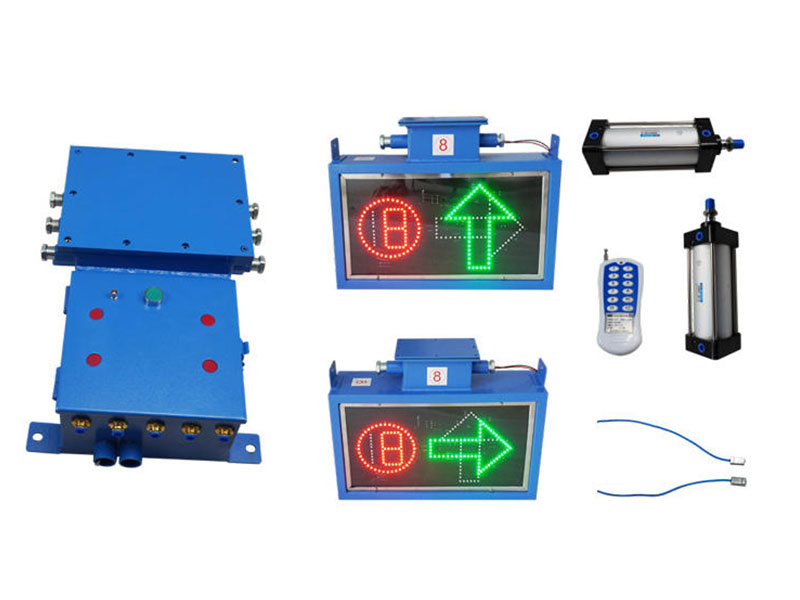
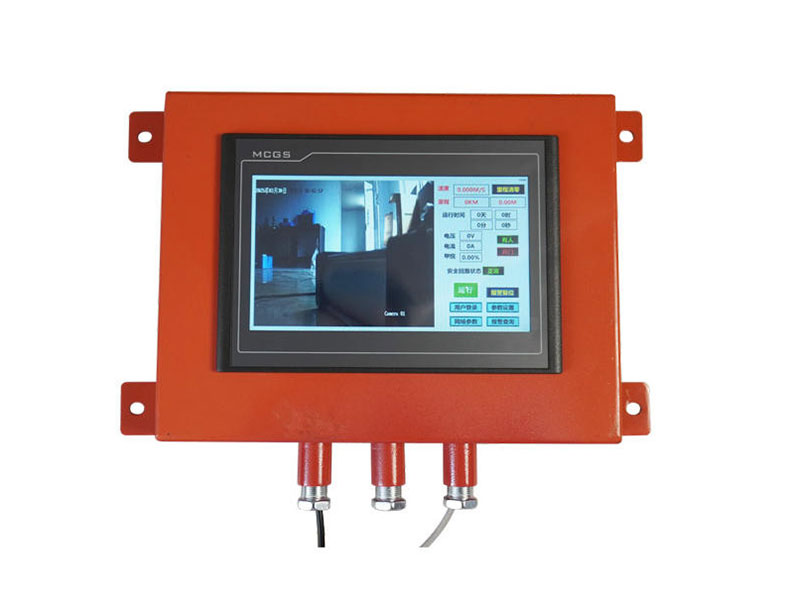
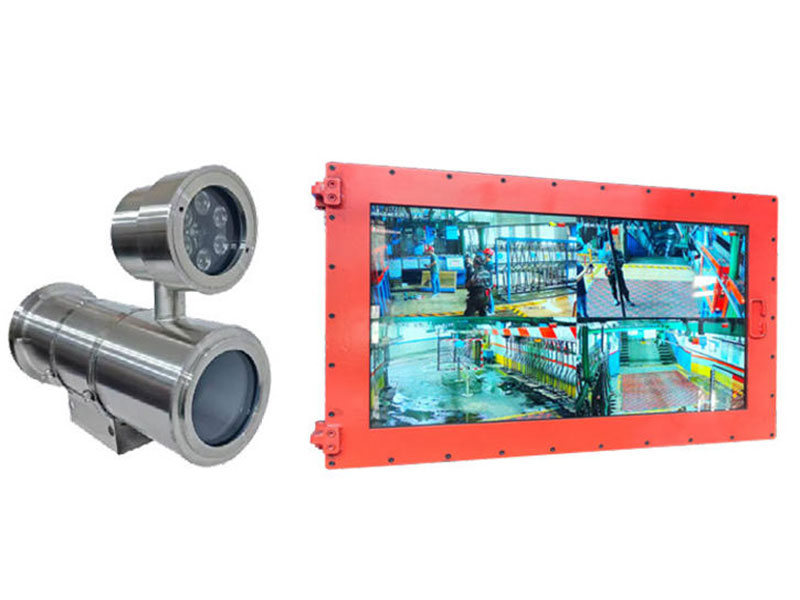
客户案例
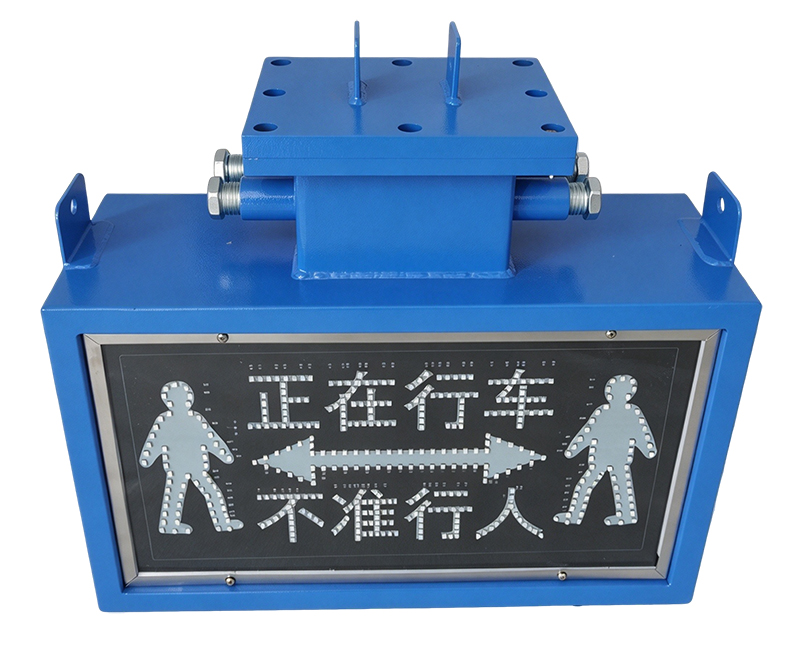
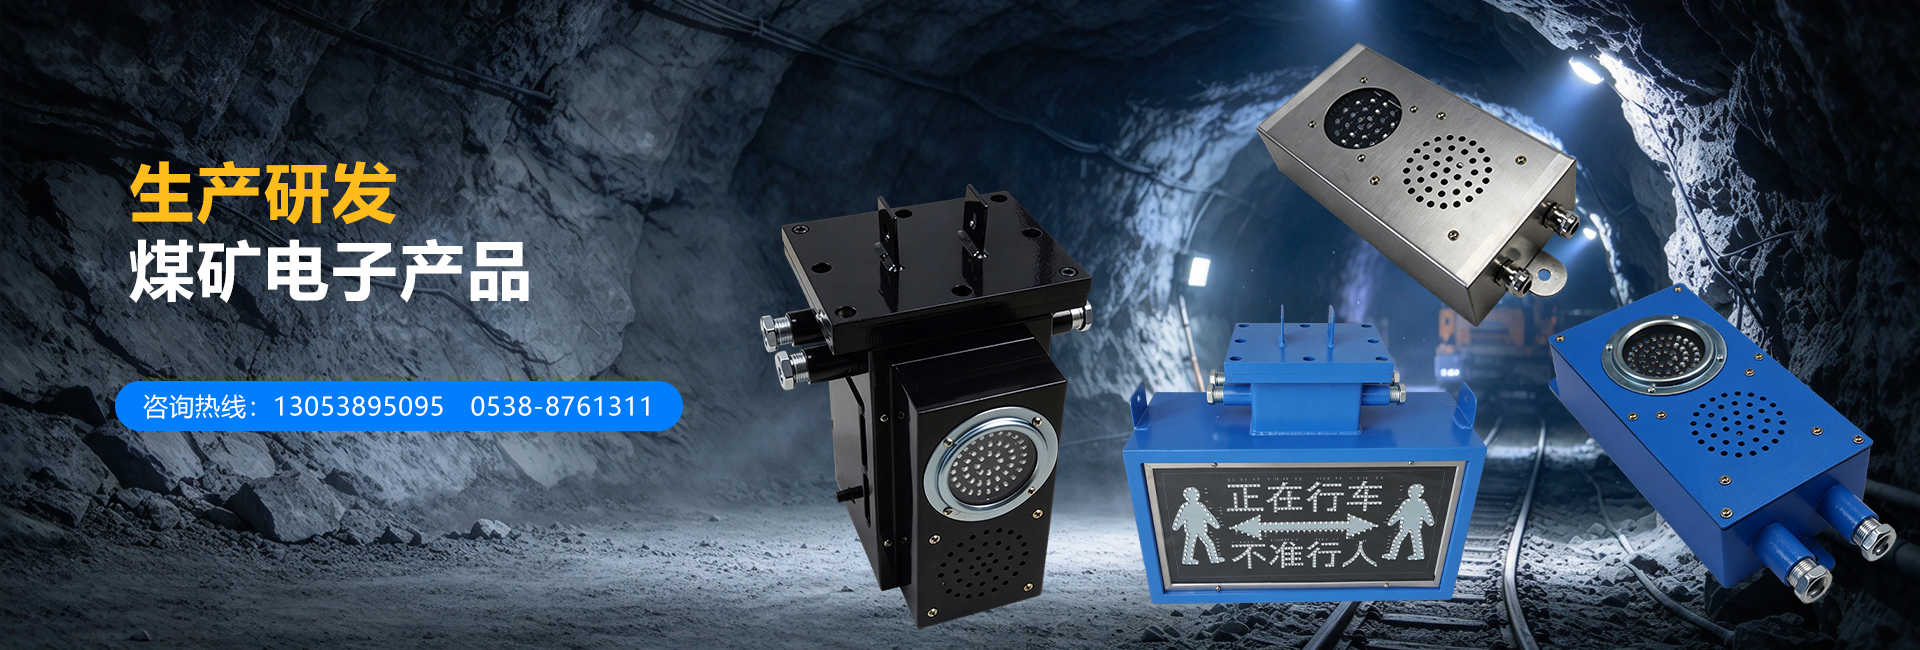
矿用隔爆兼本安型声光信号报警器系列B
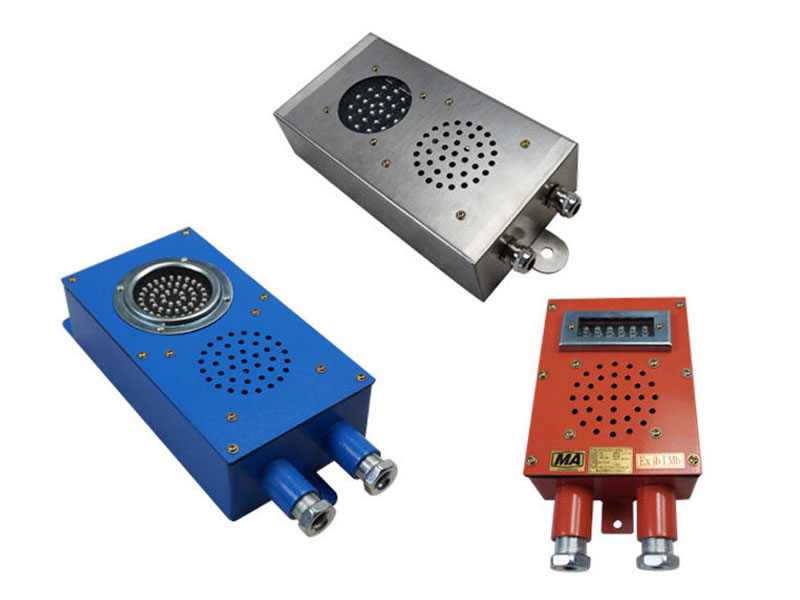
KXB12矿用本安型声光报警器
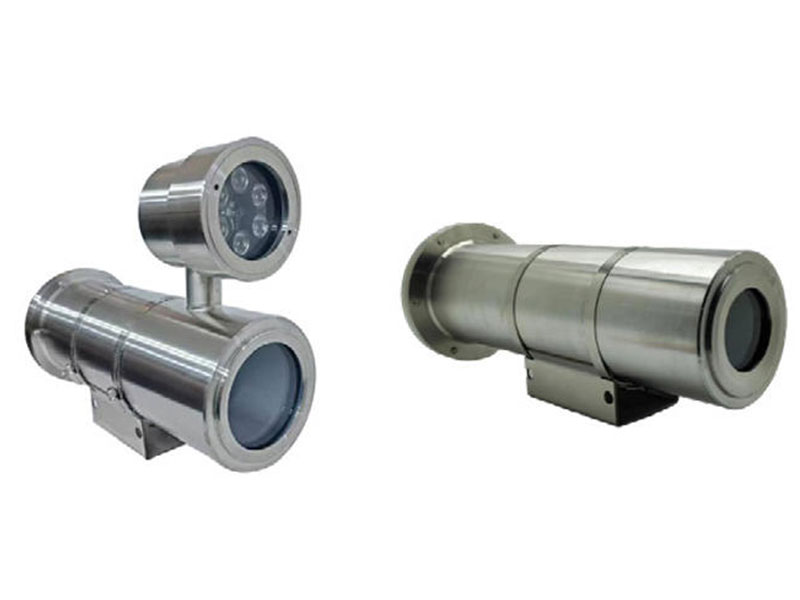
KBA127矿用隔爆型光纤摄像仪
电子行业周报
新闻资讯
电子行业第一名的中金公司分析师赵晓光认为,电子行业机会较小,关键是部分产业链发展带来的机会,以及IT产业应用机会。
证券时报12月3日报道,在近日召开的第八届新财富最佳分析师高峰论坛上,电子行业第一名的中金公司分析师赵晓光认为,电子行业机会较小,关键是部分产业链发展带来的机会,以及IT产业应用机会。
赵晓光认为,目前电子行业整体而言是“两多一空”。看多的理由之一是,手机、电脑、电视等都有换季需求,都因为金融危机推迟换季,未来需求将表现出来。库存是看多的另一方面,从2008年11月到现在,每隔一个季度有一个清库存、补库存周期。看空的因素则是产能上升。赵晓光认为,今年上半年很多电子元器件出现20%的提价,是因为在金融危机中全球15%的产能消失了。根据其调研,产能从今年下半年到明年将逐步恢复,会限制该行业景气的强度。
此外,如果考虑到电子产业很多股票已经有很大的涨幅,足以抗衡上述两个看多因素。赵晓光认为电子行业不会有太大的机会。
其它评论发起话题相关资讯财讯论坛请输入验证码年,比较有代表性的是CPU性能不断提高,但这种提高跟中国企业没关系:2008年以后,技术创新速度在加快,体现在输出和输入的环节,比如最近需求量上升的触摸屏正是互联网的发展带来这种技术创新的迫切性,输入方式要跟机器系统连接,这个过程就是产业链的机会。如果有些公司能把握新产品的出现机会,就会有很强爆发性。
赵晓光看好触摸屏产业链、连接器产业链,以及为苹果进行配套的相关产业。“我们跟国外投行分析师交流,他们认为在未来,全球科技产业就是分为苹果和非苹果。
电子元器件行业11月跑赢大盘电子元器件行业在本月前三周的走势与大盘相似,前两周较为平稳地持续上行在第三周急速下行,跌破10月收盘价。在第四周,电子行业与大盘走势有了分化,电子行业指数持续走高,取得了全月近4%的收益率,而大盘则在3.100至3,230之间震荡,使得收益率徘徊在-4.5%至-8%之间,最终终于·7%的收益率。
上涨动力各有不同,下跌不乏高估值的调整在11月份,股价涨幅前十名的公司行业分布较为分散,增长的动力也各有不同包括资产注入、触摸屏和连接器等。在10月份,磁性材料概念公司都处在电子行业涨幅的前列。如我们在10月末11月初指出,磁材公司的股价已处于高位,这些股票在11月大多出现了不同程度的回调。在10月上涨21%的长电科技在11月也下挫11%,跌幅在行业排名第七位。
行业估值高,维持中性评级电子行业在前三季度业绩增长强劲,但我们认为本轮行业的高度景气已趋尾声前三季度,尤其是上半年的高增长难以在短期再现,11月的股价上涨给行业带来更大的估值压力。如果缺乏催化因素,行业整体有可能会在未来一段时间出现一定的回调。
基于行业当前估值明显偏离大盘及历史均值水平,且我们认为在未来一个季度行业缺乏足够的上涨动力,因此我们对行业未来一个季度的走势持谨慎态度,依然给予行业中性评级。未来行业重新恢复上涨趋势的最大动力来自于年报(一季报)的超预期、高送转以及十二五规划细则的出台。
重点关注子行业和个股未来三个月,我们建议重点关注市场热点,有四季度及全年业绩支撑,但前期涨幅一般的个股。我们认为随着四季度预期的落实,这类股票将有望存在补涨行情我们重点看好红外热像仪子行业相关公司。未来半年,我们认为十二五规划的进一步明确将给某些子行业带来一些机会,建议投资者关注节能减排相关的LED行业、核高基相关的半导体行业和物联网行业。在上个月,我们推荐华天科技、航天电器和得润电子,这三支股票在11月份的变化幅度分别为6.8%、-4.6%和42%。得润电子涨幅较大,短期进一步上涨的空间较小,我们不建议投资者继续追高。我们继续推荐华天科技和航天电器。此外,高德红外和水品光电在未来三个月也有望领先行业指数。
电子行业回归正常成长轨道在经历一年多时间30%以上的复苏性高速成长后,全球电子行业正在回归到正常的成长轨道。我们预计未来几年,全球电子行业将在智能手机、平板电脑以及LED照明等新兴应用下保持5%左右的平稳增长。
LED及触摸屏将步入高成长阶段LED行业高增长时代已经开启。2009-2013年全球LED复合增长率达到41%,其中大尺寸背光源和照明应用,将成为最主要的应用增长点。同时,随着智能手机、平板电脑等触摸产品的推动,触摸屏应用进入快速增长阶段。
国内电子行业将受益于战略性新兴产业中国电子行业受全球产能转移、国内产业升级、下游消费升级、城市化推进等因素的影响,未来几年仍将保持15~20%左右的增长。“十二五”期间,属于七大战略性新兴产业的平面显示、集成电路、半导体照明、电子设备制造等领域将会获得巨大发展,相关领域龙头公司将会受益。
盈利预测与投资建议在投资策略上,我们建议重点关注集成电路、新型显示、电子装备制造、半导体照明材料及产品等领域的个股,如晶源电子、大族激光、彩虹股份等。风险提示电子产品价格加快下降的风险和行业景气度加快下行的风险。